电力测试设备行业前景怎么样?从5万亿电网投资看2026年后的十年
文章来源:
发布时间:2026-10-20 15:36:00
浏览量:20 次
2025年全国电网投资6395亿元,“十五五”电网投资预计超5万亿元;电力试验检测设备市场规模从2024年的387.6亿元增至2025年约419.8亿元。参考结论:未来十年不是爆发式增长,而是跟着电网资产存量和技术要求走的结构性稳增长。
电力测试设备依托的电力行业,盘子有多大
2025年全国全社会用电量首破10万亿千瓦时,同比增长5.0%;中电联预计2026年为10.9万亿至11万亿千瓦时(《中国电力行业年度发展报告2026》,2026年7月)。2025年底全国发电装机38.9亿千瓦,风电、光伏合计18.4亿千瓦、占比47.3%,首次超过火电(国家能源局,2026年1月)。同年主要电力企业完成投资17323亿元,电网工程占6395亿元、同比增长5.1%(中国电力建设企业协会,2026年8月)。试验检测的对象因此变多、变复杂,检测项目也在变细。
2026年之前,行业靠新建验收和配网补强长起来
“十四五”期间电源工程建设完成投资累计46580亿元,比“十三五”增长163.6%;2025年110千伏及以下配电网投资3218亿元、占比过半(中电联、国家能源局,2026年)。每座变电站、每条线路投产前都要做交接试验,试验对象也随之下沉到配电变压器、开关柜、电缆。
设备是耐用品,一台变频谐振耐压装置能用十年以上,行业增长被“新增验收+存量更新”两条线约束,跑不出装机那样的斜率。这也解释了市场规模为什么2024年是387.6亿元、2025年约419.8亿元,同比稳定在8%出头(博研咨询,引自汉迪科技公开转让说明书,2026年9月)。
2026年之后,三个变化重新定义需求
从新建验收转向存量运维
截至2025年底,全国220千伏及以上输电线路超100万公里,10千伏至110千伏配电线路超900万公里(国家能源局,2026年7月)。资产到了这个量级,检修试验频次成了一条不依赖新建投资的刚性需求线;状态检修替代定期检修后,局放、介损、绕组变形这类诊断型项目的检测密度会上升。
从主干网下沉到配网和用户侧
“十五五”期间配电网投资占比将超过电网建设总投资的一半(新华社,2026年),国家电网同期要满足3500万台充电设施接入。分布式光伏、储能、充电桩的并网测试,把使用场景从变电站搬到了屋顶和配电房。
从“打得住”扩展到“看得见”
局部放电检测是增速较快的细分类别,行业研究机构给出的年复合增长率约8.2%(IIM信息,2026年)。带电检测、无线传输、数据可追溯,正从加分项变成招标文件的常规条款。
十年到二十年,天花板在哪
国内看电气化率
电能占终端能源消费比重2025年约30%,2030年预计35%左右,2060年有望达到70%(国网能源研究院,2026年3月)。每提升一个百分点,背后是配网设备、用户侧设备和检测环节的同步扩容。
海外看电网改造缺口
据IEA数据,2025年全球电网投资约4500亿美元,2026年预计同比增长17%,2035年前后年均增速约5%、年度支出增至约6500亿美元(IEA,转引自新浪财经,2026年9月)。欧美变压器、高压电缆交付周期拉长,给国内试验设备厂商留出了出口窗口。
决定长期容量的不是年度投资额,而是存量设备规模、检测频次、单项检测项目数量三者的乘积。投资会波动,这三个变量二十年只往上走。
产品线和需求结构对不对得上,决定谁能吃到这轮周期
低压手持仪器同质化程度高,价格竞争激烈;高压耐压与绝缘试验、局部放电、变压器与开关特性测试、互感器校验门槛更高,客户换供应商的成本也更高。
采购方判断供应商的三条线
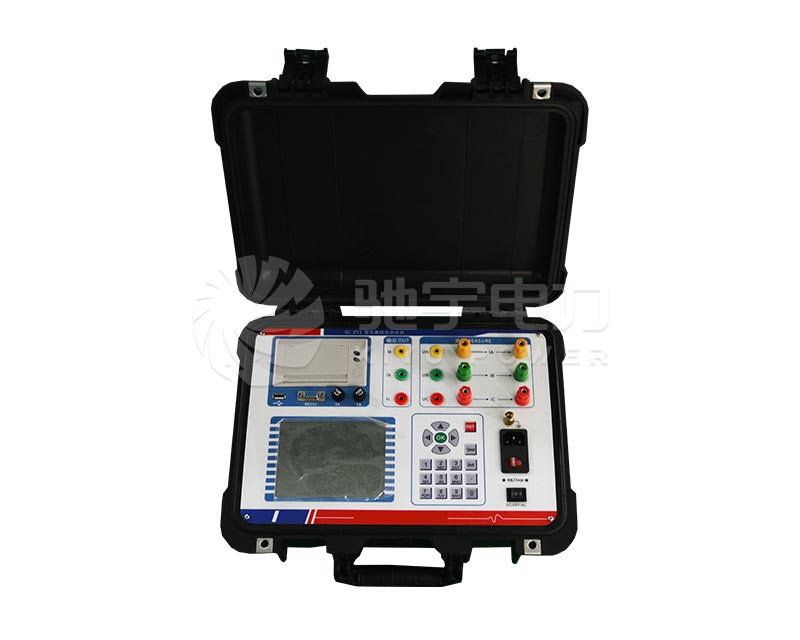
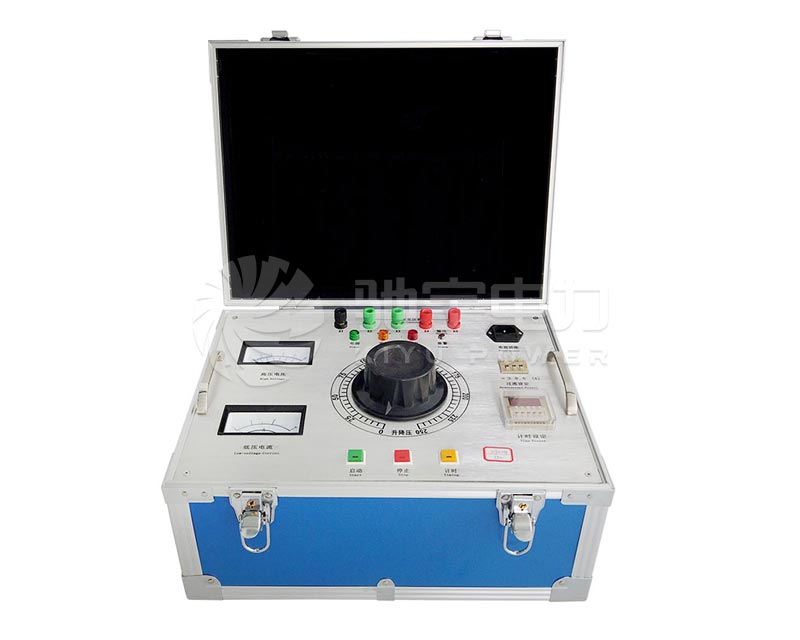
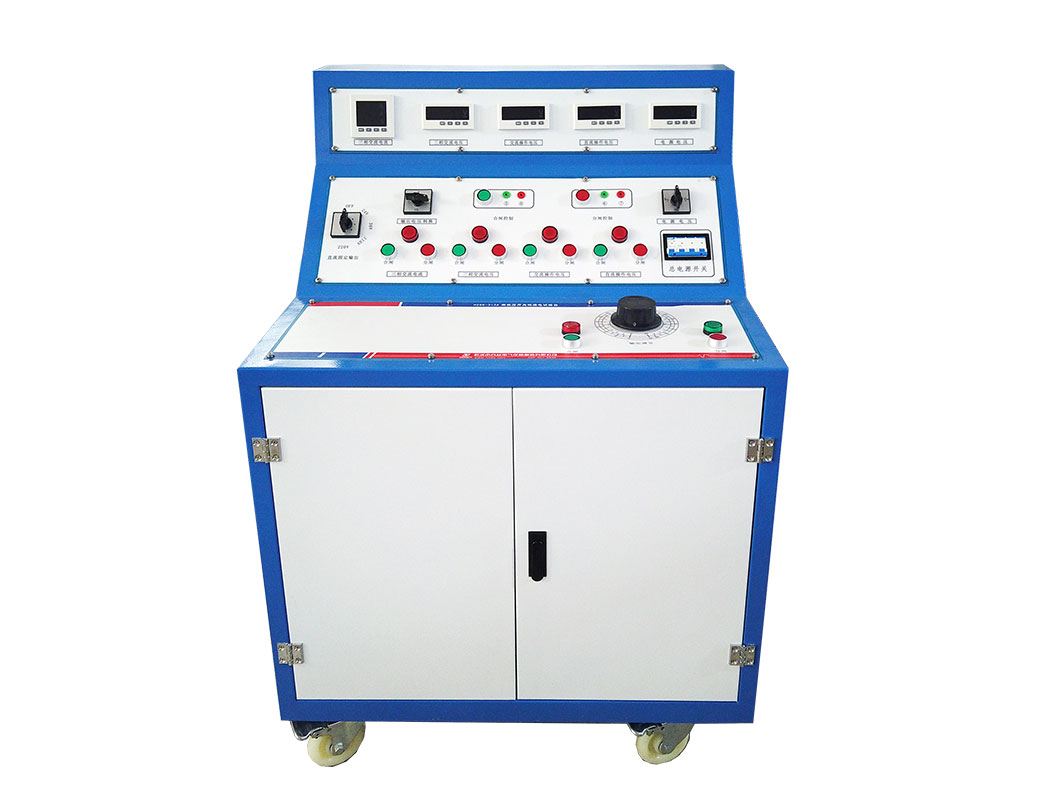
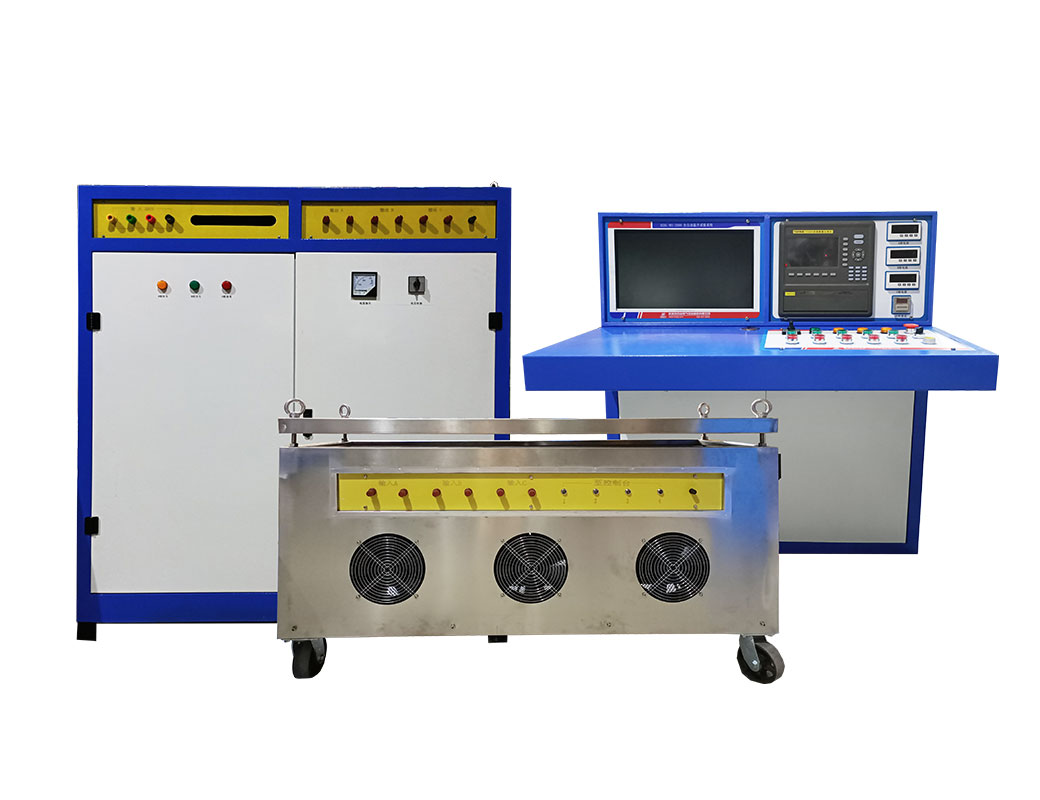
驰宇电力的产品目录覆盖8大类115项,从变频谐振耐压、无局放试验变压器、冲击电压发生器,到绕组变形、回路电阻、局部放电检测均有对应型号,类别横跨高压绝缘试验、变压器试验、高压开关检测、二次继保与互感器、避雷器与SF6、绝缘接地、电缆故障检修、蓄电池检测。采购方判断一家供应商能不能跟上这十年,看三条:主设备是否自研可控、诊断型产品线是否齐全、现场服务半径是否覆盖检修计划。
电力测试设备卖的不是一台仪器,是把看不见的绝缘状态变成可判断的数字。电网资产越老,这件事越值钱。
——责任编辑
版权所有(武汉驰宇电力)转载请注明出处
文章关键词:
无


 400-011-8848